Yabancı Alıcılar için Türkiye'de Mülkte KDV Muafiyeti: Kimler Hak Kazanır ve 3 Yıl Kuralı
Türkiye'de yeni inşa mülk satın alan yabancı alıcılar, KDV Kanunu'nun (3065 sayılı Kanun) 13. maddesinin (i) bendi kapsamında KDV muafiyetinden yararlanabilir — ancak bu, ancak belirli koşulların yerine getirilmesi halinde mümkündür ve mülk 3 yıl içinde satılırsa muafiyet geriye dönük olarak geri alınır. Bu, Türkiye emlak piyasasındaki en yanlış anlaşılan vergi kurallarından biridir; bu nedenle kimlerin hak kazandığını ve gerçek yükümlülüğün ne olduğunu kesin bir şekilde ele almakta fayda var.
Kimler Hak Kazanır
- Türkiye'de vergi mükellefi olmayan yabancı uyruklu kişiler.
- Bunu destekleyen belgelere (yurt dışında alınmış bir çalışma veya ikamet izni gibi) sahip olarak, en az 6 ay süreyle kesintisiz şekilde yurt dışında yaşayan Türk vatandaşları.
- Alıcının satın alma tarihinde Türkiye'de yasal ikametinin bulunmaması gerekir (Türkiye dışında bir işte çalışmak için düzenlenmiş çalışma izni sahipleri gibi belirli sınırlı istisnalar uygulanır).
Hangi Mülkler Hak Kazanır
- Mülk, ilk kez teslim edilen yeni inşa bir konut veya işyeri olmalıdır — yani müteahhidin kendi tamamladığı yeni inşaatı satması, bireyler arasındaki bir ikinci el satış değil (zaten özel malikler arasındaki ikinci el satışlar hiçbir şekilde KDV'ye tabi değildir, bu nedenle bu muafiyet onlarla ilgisizdir).
- Muafiyet, inşaat şirketinden/müteahhitten alıcıya yapılan ilk teslim noktasında uygulanır.
Ödeme Koşulu
Satın alma bedelinin tamamının, muafiyeti tetikleyen teslimden önce veya teslim sırasında, bankacılık sistemi aracılığıyla Türkiye'ye getirilen döviz cinsinden ödenmesi gerekir. Türkiye'ye döviz transferini teyit eden bir banka belgesi evrakın bir parçası olarak gereklidir — bu genellikle satın alma sırasında doğrudan alıcının bankası, müteahhit ve vergi dairesi arasında düzenlenir.
3 Yıllık Elde Tutma Zorunluluğu
Bu, en sık göz ardı edilen koşuldur: muafiyet, basit bir tek seferlik indirim değildir. Mülk, edinimden itibaren 3 yıl içinde satılırsa, başlangıçta muaf tutulan KDV, gecikme faiziyle birlikte geriye dönük olarak ödenebilir hale gelir — ve yasa, satıcıyı bu tutardan ilk alıcıyla birlikte müteselsilen sorumlu tutar. Pratikte bu, erken bir yeniden satışın dikkatle planlanması ve sonraki alıcı da dahil olmak üzere tüm taraflara açıklanması gerektiği anlamına gelir, çünkü bu durum işlemin vergi yükünü etkiler.
Muafiyet Pratikte Nasıl Uygulanır
Muafiyet, sonradan talep edilen bir şey değildir — satış sürecinin bir parçası olarak müteahhit ve alıcının bankası, gerekli evrakı (döviz transferi kanıtı, mükellef olmadığına ilişkin beyan ve destekleyici kimlik/pasaport bilgileri) hazırlayarak satışın kendisi sırasında uygulanır. Yardımcı olduğumuz her uygun alımda bunu doğrudan müteahhidin muhasebe ekibiyle koordine ediyoruz, çünkü evrakın işlem sırasında — sonradan değil — doğru olması gerekir.
Sıkça Sorulan Sorular
KDV muafiyeti ikinci el mülklere de uygulanır mı?
Mülkü 3 yıldan önce satarsam ne olur?
Hak kazanmak için mutlaka Türkiye'de mükellef olmamam mı gerekiyor?
Bedelin tamamının gerçekten döviz olarak ödenmesi mi gerekiyor?
Bu makale, genel bilgi amacıyla 3065 sayılı KDV Kanunu'nun 13. maddesinin (i) bendini özetlemektedir. Vergi kuralları her durumda ayrı ayrı uygulanır — bir satın alma kararında bu muafiyete güvenmeden önce kendi özel durumunuzu her zaman ruhsatlı bir vergi danışmanıyla teyit edin.
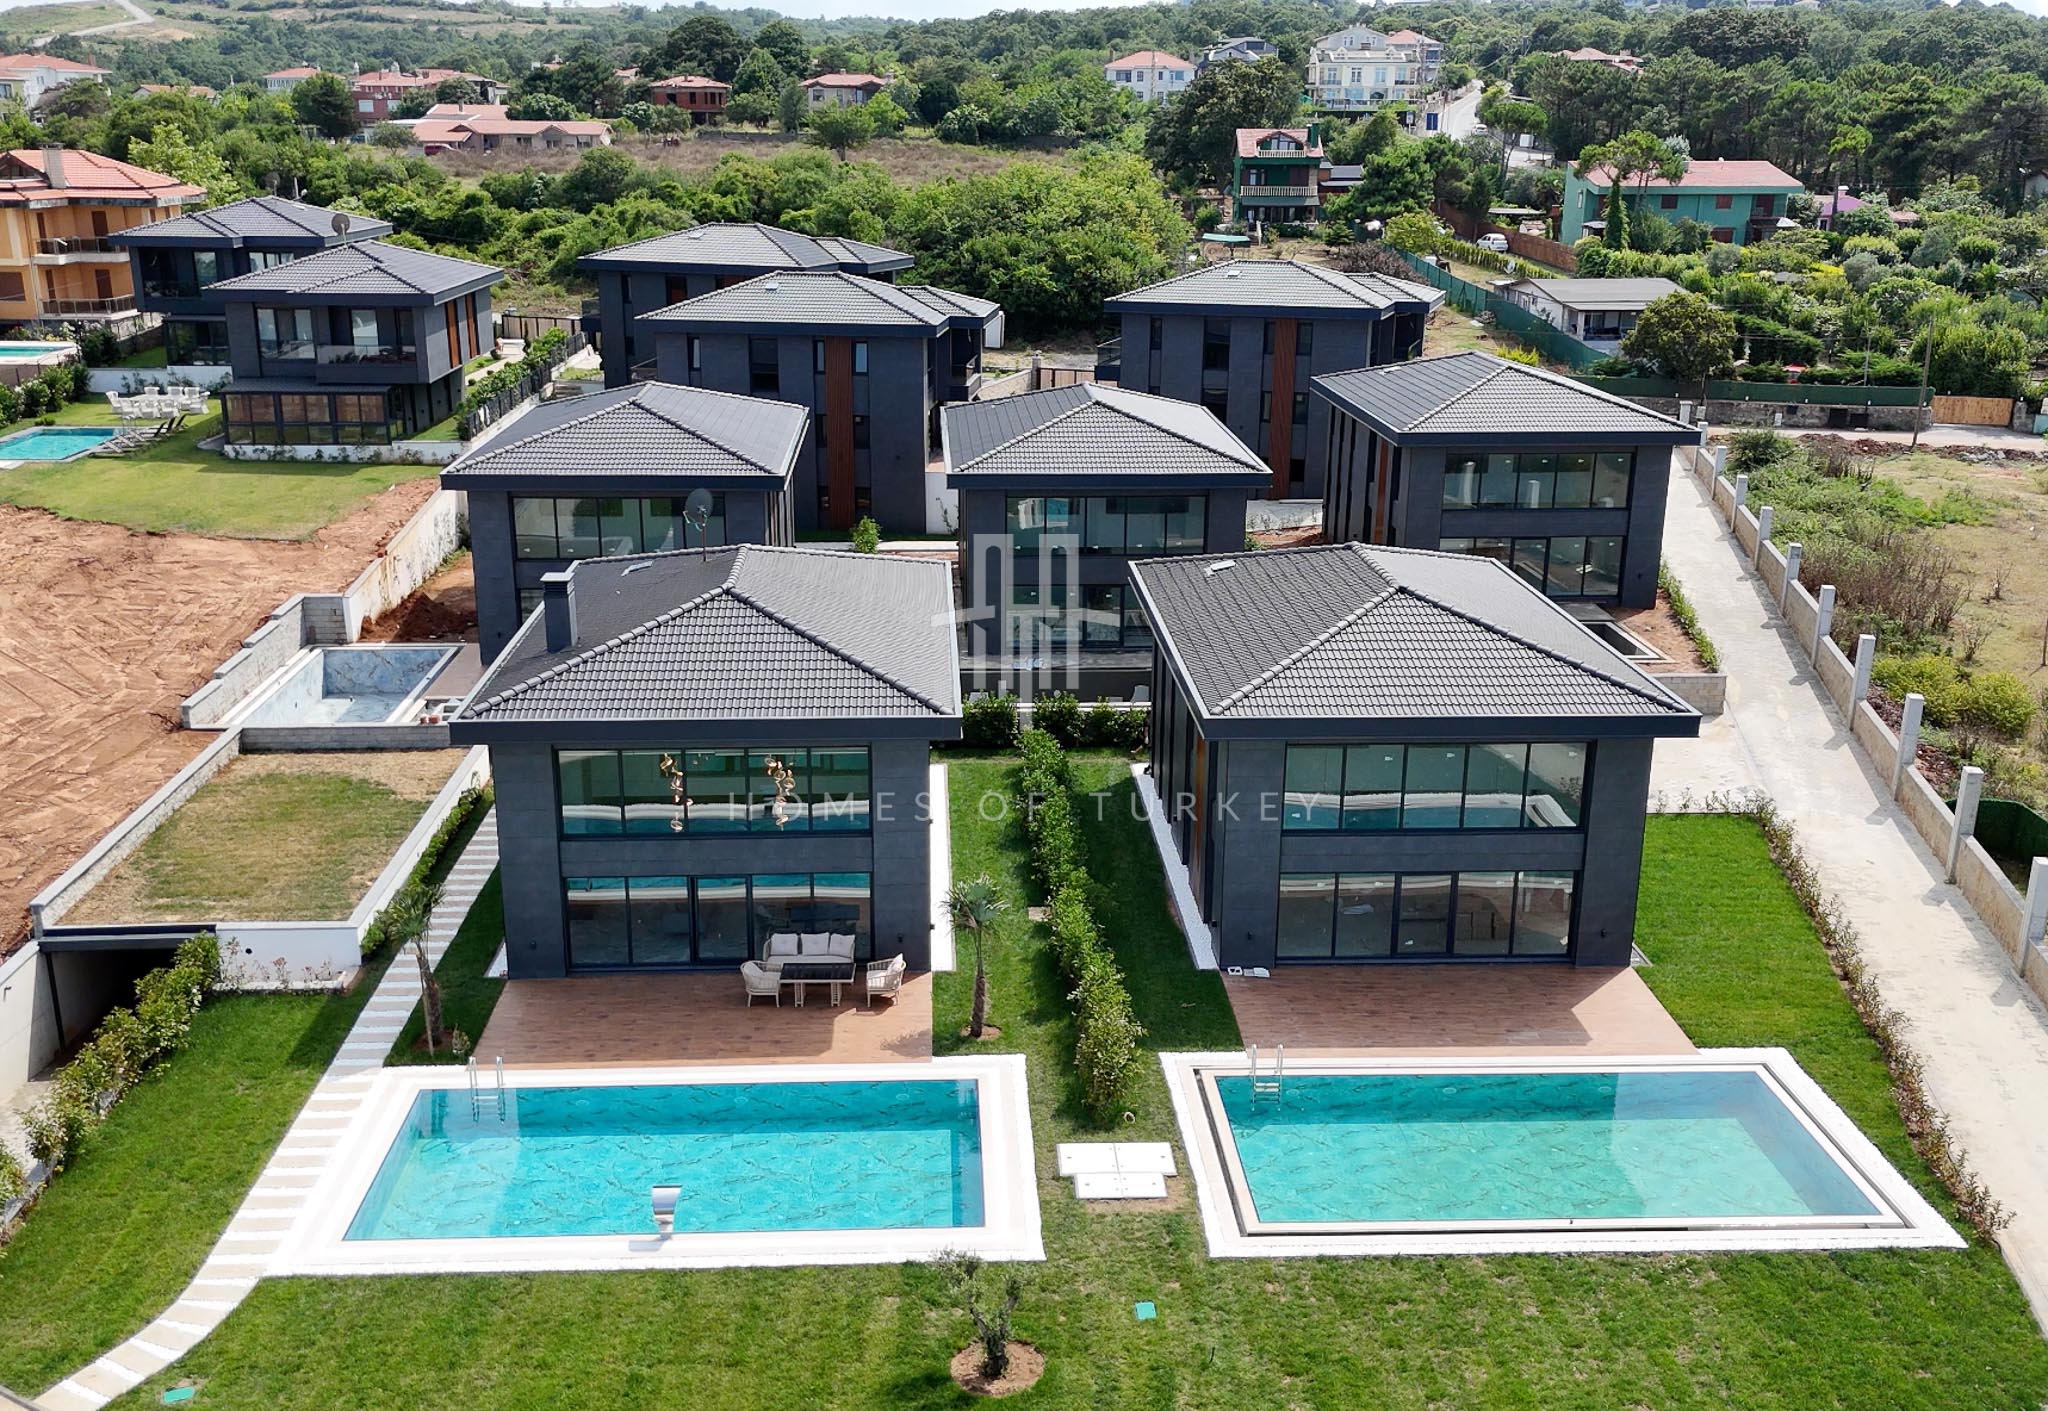
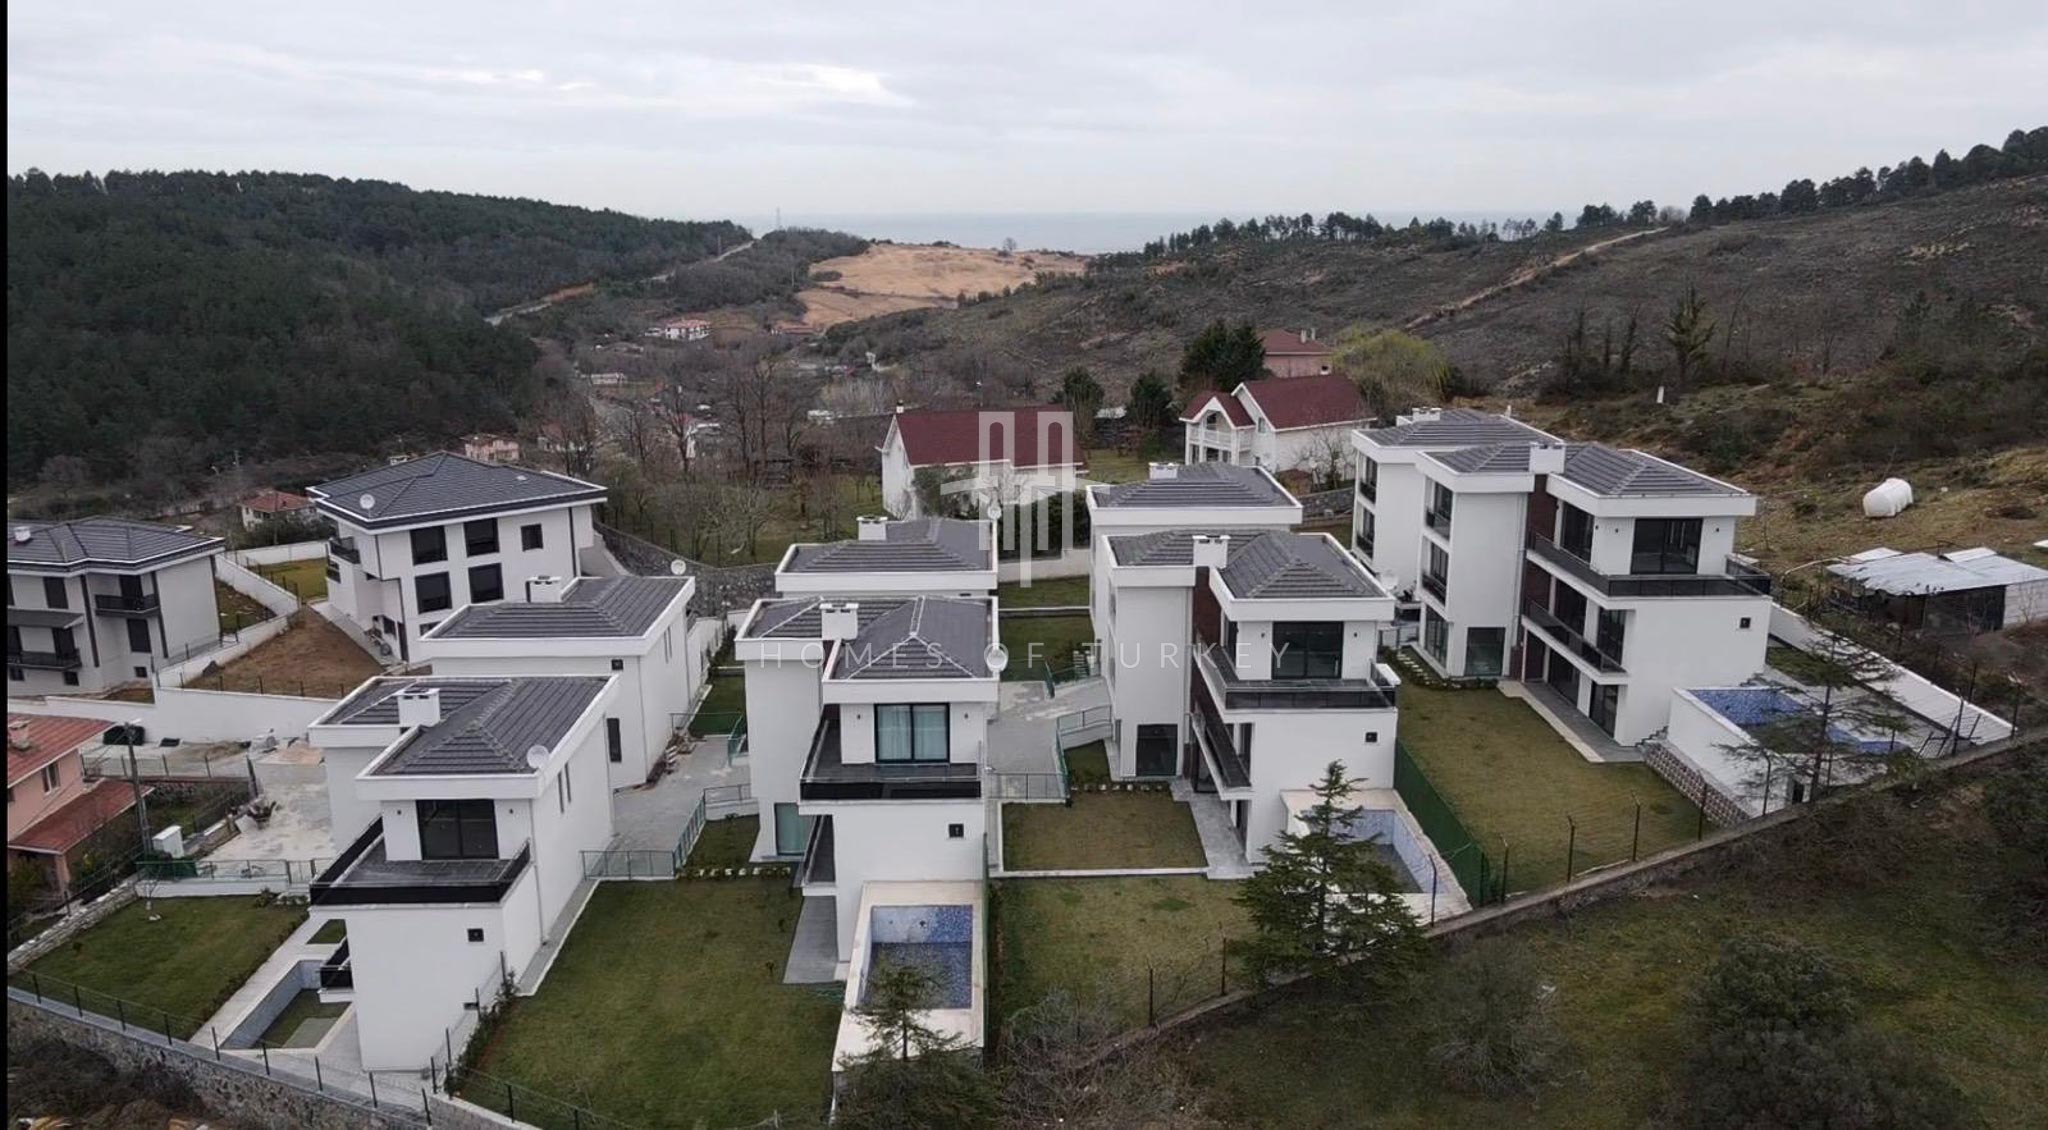
Şile bölgesindeki ilanlar
İlgili Yazılar
İstanbul'da Kentsel Dönüşüm: Mülk Sahiplerinin Bilmesi Gerekenler
Türkiye'nin kentsel dönüşüm yasasının (6306 sayılı Kanun) nasıl işlediği, bir binanın nasıl riskli ilan edildiği ve…
Devamını oku →
Türkiye'de Mülk Teslimi ve Eksik Tespiti: İmzalamadan Önce Kontrol Edilmesi Gerekenler
Proje aşamasındaki teslimde ne olur, bir eksik tespit incelemesi nasıl işler ve kabul belgesini imzalamadan önce her…
Devamını oku →
Türkiye'de Kiracılı Bir Daire Satın Almak: Kurallar, Haklar ve Değişenler
Bir Türk mülkü satıldığında mevcut kira sözleşmesine ne olur ve taşınmak isteyen yeni bir malik için yasal süreç (Türk…
Devamını oku →